
Les dépenses du ministère de la Santé se sont élevées à 917,7 millions de dollars en 2024-2025, comparativement à un budget initial de 719,2 millions, soit 198,5 millions de plus.
Du côté des Services à la famille, le dépassement s’est chiffré à 39,7 millions de dollars, contre 28,9 millions pour le logement. À l’inverse, les sommes engagées sont demeurées sous les prévisions de 112,3 millions aux Services communautaires et gouvernementaux, de 89,3 millions aux Finances et de 35,4 millions au Développement économique et aux Transports.
Au total, les dépenses se sont établies à 3,274 milliards de dollars, soit 7,7 millions au-dessus du budget de 3,266 milliards.
Malgré certains dépassements, le Bureau du vérificateur général (BVG) n’a constaté aucun manquement aux autorisations. Dans une réponse écrite au Nunavoix, il précise que des crédits supplémentaires ont été obtenus après la clôture de l’exercice, conformément aux pouvoirs prévus par la Loi sur la gestion des finances publiques du Nunavut. Il a ainsi pu émettre une opinion sans réserve à ce chapitre.
Les états financiers examinés
Mélanie Cabana, première directrice principale, et Firyal (Fera) Awada, directrice principale, toutes deux au BVG, ont comparu au nom de la vérificatrice générale. Les travaux se sont déroulés sous la direction de Fred Pedersen, député de Cambridge Bay et président du Comité permanent sur les opérations gouvernementales et les comptes publics.
Dans sa déclaration d’ouverture, Cabana a indiqué que le Bureau avait formulé une opinion sans réserve sur les états financiers consolidés de 2024-2025, estimant qu’ils donnaient une image fidèle de la situation du Nunavut.
Elle a toutefois attiré l’attention sur certaines difficultés rencontrées au cours de l’audit, notamment celles liées à l’implantation du système financier Oracle. Mis en œuvre en février 2025, peu avant la fin de l’exercice, le nouvel outil a compliqué la préparation des comptes et la transmission de renseignements nécessaires aux travaux du BVG. « Ces retards ont retardé notre audit et exposé le gouvernement au risque de ne pas respecter l’échéance fixée par la loi », a-t-elle déclaré.
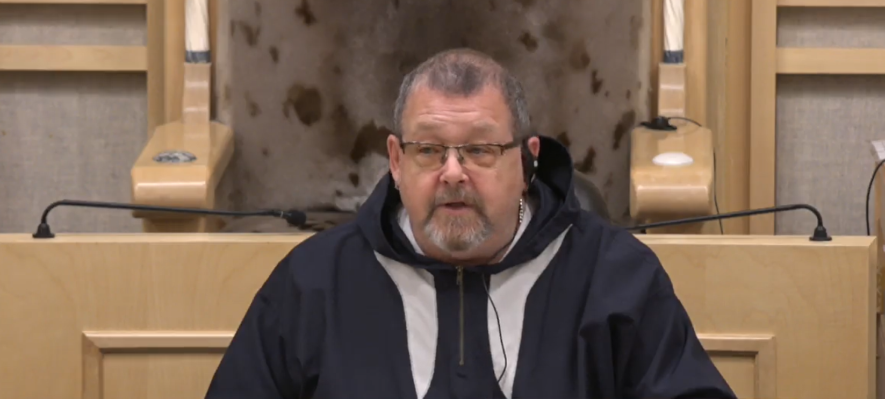
Fred Pedersen, président du Comité permanent sur les opérations gouvernementales et les comptes publics et député de Cambridge Bay, lors de l’audience du 23 septembre 2026.
Des lacunes persistantes à la Société d’énergie Qulliq
Le BVG a également soulevé une préoccupation de longue date concernant la gestion des stocks de la Société d’énergie Qulliq. Depuis plusieurs années, il relève des pratiques inadéquates d’administration et d’importantes déficiences dans les contrôles liésnotamment aux pièces de rechange et aux lubrifiants.
Malgré certaines améliorations constatées en 2024-2025, des lacunes considérables subsistent. L’information incomplète sur ces stocks a empêché le Bureau de conclure quant à l’exactitude de leur comptabilisation et de leur évaluation.
Des enjeux à régler avant la dévolution
Le processus prévu pour le 1er avril 2027 soulève des enjeux financiers. Dans sa réponse écrite, le BVG indique qu’il faudra notamment déterminer le traitement à accorder aux terres et aux droits relatifs à l’eau transférés, aux recettes provenant des redevances ainsi qu’aux obligations environnementales après la dévolution.
« Le gouvernement devra également s’assurer de disposer du personnel, des compétences et du temps nécessaires pour mener à bien ce travail », précise le Bureau.
À ce jour, le BVG n’a pas procédé à une analyse officielle des risques et des répercussions liés à cette transition, puisqu’il n’a pas reçu d’exposé de position comptable de la part du gouvernement.
Questionné sur les leçons à tirer des expériences du Yukon et des Territoires du Nord-Ouest, il a indiqué ne pas avoir consulté ses équipes dans ces deux territoires. Il compte le faire à l’approche des travaux de 2027-2028.
Un changement dans la présentation des comptes
Mélanie Cabana a indiqué que des normes révisées auront une incidence sur les états financiers de 2025-2026. Le gouvernement du Nunavut et les sociétés territoriales ont choisi de les adopter de façon anticipée, une décision saluée par le BVG.
Le modèle retenu transforme notamment la présentation de l’information, avec l’ajout d’un état de l’actif financier net ou du passif financier net.
Une capacité renforcée pour la vérification interne
Le budget consacré à ce secteur passe de 1,284 million de dollars en 2025-2026 à 1,722 million en 2026-2027.
Cette hausse est principalement liée à l’ajout de deux postes d’auditeur. L’objectif est notamment de permettre la réalisation d’un plus grand nombre d’examens portant sur l’utilisation efficace des ressources gouvernementales.
Douze audits sont prévus en 2026-2027. Certains pourraient toutefois se poursuivre au cours de l’exercice suivant, selon la disponibilité des équipes dans les ministères concernés.
Les effets du pergélisol sur les infrastructures
Les changements climatiques et leurs conséquences sur les infrastructures ont été abordés. Questionné sur la fonte du pergélisol, le gouvernement a indiqué que des études géotechniques portant sur les conditions du sol sont intégrées à la planification des bâtiments.
Les ingénieurs doivent évaluer la situation actuelle, mais aussi son évolution. Cette approche est appliquée au projet de terminal de l’aéroport, dont la conception doit tenir compte de la dégradation éventuelle du pergélisol.
Des vérifications à venir
Le BVG prépare une vérification sur le placement en famille d’accueil. Elle visera à déterminer si le ministère des Services à la famille agit en temps opportun et de manière efficace afin d’assurer la sécurité et le bien-être des enfants et des jeunes, conformément aux lois, politiques, normes et procédures applicables.
« Nous prévoyons déposer cette vérification sur les familles d’accueil au début de novembre 2026, donc très prochainement », a indiqué une représentante du Bureau.
Un autre audit, consacré aux femmes et aux filles autochtones disparues et assassinées au Nunavut, est envisagé pour 2028. Sa planification est toujours en cours
Un règlement lié au tabac
Le règlement conclu avec trois grandes compagnies de tabac a également été abordé pendant les échanges. La part du Nunavut est estimée à 93,8 millions de dollars, mais les sommes seront réparties sur plusieurs années et le total réel pourrait varier.
Les représentants du gouvernement ont expliqué au comité qu’ils voyaient dans ces sommes un remboursement des coûts de santé liés au tabagisme plutôt qu’une nouvelle source de revenus.
Dans sa réponse au Nunavoix, le BVG précise que la valeur de la créance demeure soumise à une importante incertitude d’évaluation, puisqu’elle dépend notamment des bénéfices futurs des fabricants visés, des versements annuels, du taux d’actualisation et de la durée de la période de paiement. « Par conséquent, les recettes réelles pourraient s’écarter sensiblement du montant estimé. »


